假如你在法国给一家海外公司做技术,每个月领8000枚USDT。工资直接进钱包,平时在境外换钱、消费,一年回国一两次,也没往国内银行卡转过钱。
这笔收入,还要不要在中国交税?
先说答案:有的人需要,有的人不需要。区别不在于工资发的是美元还是USDT,也不在于你有没有把钱转回来,而在于你在中国的税收居民身份、这笔收入对应的工作,以及是否适用免税、抵免或者税收协定。
这几个词看着有点绕,咱不用背概念,直接把事情放到具体的人身上看。下面都是为解释规则举的假设例子。
先看两个人,都在法国工作,都已经住了两年。
第一个人,是国内公司派到法国做项目的。派驻合同写着两年,住的是公司安排的公寓,配偶和孩子一直在国内。他在海外没有长期定居安排,项目一结束,就准备回国内原单位继续上班。
第二个人,几年前已经带着家人搬到法国。夫妻都在当地持续工作,孩子在当地上学,长期住房和日常生活也安排在当地。国内的房子租出去了,他回国主要是探亲,已经没有前一个人那种“海外项目结束就回来”的安排。
这两个人都能说“我长期在海外”,但支持判断的事实明显不同。第一个人的海外居住与临时工作任务相连,家庭生活和工作结束后的安排仍然指向中国,不能仅凭两年没有长期回国,就认定他已经不是中国税收居民。第二个人则有一整套长期迁居的事实,判断是否仍在中国有住所时,就必须认真考虑这些变化,不能抓住他国内还有一套房,就把其他事实全忽略。
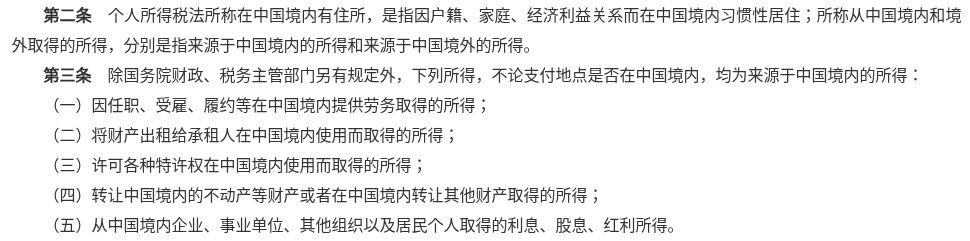
这里说的“住所”,是税法上的住所。它看的是因户籍、家庭、经济利益关系而在中国境内习惯性居住,不等于房产证上有你的名字。
那么,夫妻一个在国内,一个在海外,是不是就一定算中国税收居民?
也得把为什么分居说清楚。还是举两个例子。
一种情况是,丈夫去加拿大做三年工程,妻子留在国内照顾孩子。夫妻的家庭住房在国内,孩子以后也准备在国内读书,丈夫的海外工作合同结束后回国,挣的钱主要用于维持国内家庭生活。这种两地分居,是工作把丈夫暂时放到了海外,家庭原来的生活安排并没有跟着迁走。妻子在国内、住房在国内、工作结束后回国,这几件事放在一起,支持的就是中国仍可能是其习惯性居住地。
另一种情况是,夫妻原本已经在加拿大长期工作生活,孩子也一直在当地上学。后来妻子的母亲生病,妻子暂时回国照护,丈夫和孩子仍在加拿大,原来的家庭住房、丈夫的工作和孩子的学校都没有变化,妻子也保留了返回加拿大生活的明确安排。这时候,妻子一段时间住在国内,当然是需要核实的事实,但不能仅凭这一点,就断定丈夫的家庭生活重心已经搬回中国。
你看,两种情况都是“妻子在国内、丈夫在海外”,原因和后续安排一说清楚,就不是同一回事了。这些事实支持不同方向的判断,但最终仍要把本人其他工作、经营和居住情况一起核实,不能靠一个例子替所有人定身份。
经济关系也是一样,不能只问“你给没给国内转钱”。
一个人全家长期住在加拿大,每个月给国内父母转生活费,这笔钱首先说明他在赡养父母。另一个人虽在海外租了房,却仍然天天经营国内公司,主要收入来自国内生意,配偶和孩子的日常生活也在国内。后者与国内的经济、家庭联系,显然不能用前者“偶尔给父母汇钱”的情况来解释。
所以,不是账户里出现一笔境内收入,就一定属于中国居民个人;也不是把付款账户改成境外账户,原来的生活和经营关系就自动变了。
接下来再看183天。
假如你只是被派到法国工作,经过对住所的判断,仍属于在中国有住所的个人,那么即使这一年只回国20天,也不能仅凭“没住满183天”就排除中国居民个人身份。
换一种情况,你已经在中国无住所,这时才需要继续计算:这一年在中国累计住了多少天?无住所且全年在境内居住不满183天,属于非居民个人;累计满183天,则属于该年度的居民个人。
举个例子,一名在中国无住所的人,今年回国探亲、处理事务,符合计算规则的境内居住天数合计70天,跟合计190天,居民身份判断就不同。这里按1月1日至12月31日计算,不能把今年下半年和明年上半年拼起来,自己凑一个年度。
按2019年第34号公告,无住所个人在境内停留当天满24小时才计入居住天数。比如周一晚上入境、周五早上离境,中间完整停留的周二、周三、周四计入,周一和周五不足24小时,不计入这项居住天数。
但这套算法不能直接拿去分摊跨境工资。判断居民身份的“居住天数”,与判断工资对应境内工作期间的“工作天数”,用途不同。按适用于无住所个人的相关规定,在境内外同时任职或者仅在境外任职的人,某些不足24小时的境内停留日,计算境内工作天数时会按半天处理。不能因为入境当天没计入183天,就说当天在国内工作的报酬也必然与中国无关。
还有人听过“六年规则”,觉得隔几年出境一个多月,就能免掉境外所得税。
先把适用对象圈清楚:这是无住所个人的特殊安排。你在中国本来就有税法意义上的住所,不能出去住一个多月,就直接套用。
再举个例子。假设某人在中国无住所,2019年至2024年,每年在中国都住满183天,期间没有任何一年单次离境超过30天,2025年又在中国住满183天。那么,2025年符合征税范围的境外所得,就不能再按这项六年优惠当然免税。
如果其他情况相同,但2022年有一次离境连续45天,连续年限的判断就会不同,2025年符合条件的境外来源、境外支付所得,可以按规定适用免税安排,并履行相关手续。
这里要注意,免的不是“境外公司给你的所有钱”。假如那笔钱对应的是你坐在上海办公室完成的工作,就不能只因为付款公司在海外,把它当成境外来源所得享受这项免税。
这就说到下一件事:工资到底是在哪里挣的?
假设你签约的是一家新加坡公司,每个月都由它发8000枚USDT。前三个月,你在杭州家里写代码,后九个月才去法国现场工作。付款人没变,钱包没变,但对应的工作地点变了。不能把整年的钱全部叫作境外工资,需要根据实际工作期间和适用规则划分。
奖金也不能只看到账那一天。比如你1月至6月在国内完成一个开发项目,8月才搬到法国,12月公司给你发项目奖金。你收到奖金时虽然已经在法国,但这笔钱奖励的是前面在国内完成的工作。要解释所得来源,就得拿出项目安排和奖金文件,不能只给一张12月的境外居住证明。
当然,也不能反过来,把所有从中国公司收到的钱都算成境内工作收入。假如普通员工全年确实在法国履职,中国公司只是负责发薪,仍然要依据实际工作和相应规则判断。董事、高管等特殊报酬还可能有专门规定,不能照搬普通员工的工资处理。
人的身份、工作的地点弄清楚,才轮到USDT怎么处理。
最常见的误区是:“币还没卖,我没有收到人民币,所以还不算收入。”
假如公司约定,你干一个月活就付8000枚USDT。你完成工作,公司把币转给你,已经能由你支配。这个时候,不能仅因为没有换成人民币,就认定没有取得工作报酬。个人所得税的收入形式,也包括现金以外的其他经济利益。
但这条一般规则,不等于各种代币的税目、确认时间和估值都已经有统一答案。要把问题往下拆。
比如合同上写“月薪8000美元,发薪时以USDT结算”,这是先有美元报酬,再用代币履行支付。另一份合同写“每月报酬8000枚项目代币”,代币价格会波动,计价基础就不同。前一份需要核实美元报酬怎样结算,后一份还要重点核实代币实际价值,不能都按“收到8000个东西”计算。
税前税后也得问。假如合同写的是“税前8000”,与“保证你到手8000,个人税款由公司另行承担”,报酬安排就不同。后者不能只盯着钱包收到8000,忽略公司替你负担的税款是否应纳入收入计算。
至于估值,不能凭一句“一枚U就是一美元”把所有步骤省掉。需要保留合理的价格和人民币折算依据。尤其是公司发的并非USDT,而是流动性很差的项目币时,项目页面标价不一定等于可实现的市场价格。比如项目写着每枚10美元,但市场上只有零星交易,卖出一小笔就大幅跌价,直接拿10美元乘全部数量,依据就需要认真核实。
项目激励还有一个时间问题,光看“给你多少枚币”不够。
假如入职协议写着“工作满两年,才有权获得十万枚代币;提前离职,一枚也没有”,签协议时的承诺,与后来满足条件、实际取得权利,不是同一个阶段。再假如另一家公司已经把代币交给你,但约定一年内不能出售,你取得了什么权利、受到什么限制,又与前一种情况不同。
因此,需要分别看承诺、归属、解锁和实际交付。不能说“协议写了十万枚,就一定当天确认全部收入”,也不能说“没解锁,就一定不用考虑税”。这些具体文件,正是判断差别所在。
所得性质也要从工作关系里找。
你每天按公司要求上下班,接受管理,每月领取固定报酬,首先要考虑任职受雇关系下的工资薪金。你没有入职,独立接了一个技术咨询项目,按交付成果拿钱,就要分析劳务报酬或者经营所得等分类。不能因为双方都收USDT,就统一按“炒币所得”处理,也不能随便报一个20%的税率。
收到报酬以后,又是另一本账。
假设一笔代币报酬已经按适用规则确认了收入,你后来拿这些币去交易,亏掉一半,不能当然把前面的工资也减掉一半。你拿现金工资买股票亏了,工资并不会因此变少,代币报酬同样需要分清取得报酬与后续投资两个阶段。后续处置是否产生税务后果、原有价值怎样作为成本处理,则要按适用规则另行判断,不能重复计算,也不能把两件事混成一笔盈亏。
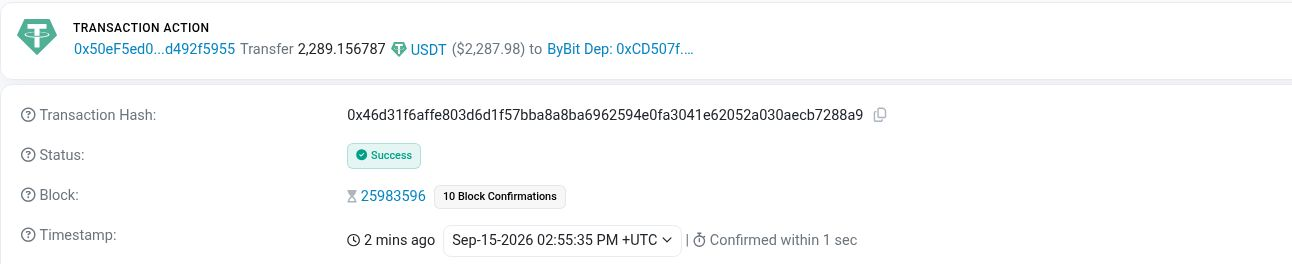
钱包之间转账更要分清。公司发你8000枚USDT,你从钱包A转到钱包B,再转入交易所,不能看见三次转入记录,就当成收了三次工资。要留住前后对应的交易记录,说明这些只是同一笔资产的移动。
同样,如果公司找第三方代发工资,到账地址跟公司名称对不上,最好当时就取得公司的代发说明、工资单和相应交易哈希。几年以后项目停了、联系人找不到,再解释陌生地址为什么每个月给你转币,难度就大得多。
接着看很多人最在意的一句话:“海外已经交过税了,还让我交,不就是重复征税吗?”
咱先看,交的是谁的税。
你持有一家境外公司,公司赚了钱、交了企业所得税,不等于你个人领取工资的所得税已经交过。公司和个人是不同的纳税主体,不能拿公司的完税证明直接抵你个人的工资税。
如果确实是你个人针对相关境外所得依法缴纳的所得税,再看能不能抵、最多抵多少。举个简化的例子,假设相关所得在中国依法计算出的抵免限额为10万元,其他条件全部满足。境外符合抵免条件的税交了6万元,这个例子里还存在4万元差额;境外交了12万元,也不是中国给你退2万元,超过限额的部分要按规定处理,符合条件的可以向以后年度结转,最长五年。
再举个容易混进去的费用。你从交易所提现,平台扣了手续费,兑换商又收了一笔服务费,这些不是个人所得税,不能往境外已纳所得税里加。境外因逾期申报产生的罚款,也不能直接拿来抵税。
如果当地对这笔收入不收个人所得税呢?那就没有这笔实际缴纳的境外税款可以抵。如果你仍然属于中国居民个人、该所得又在中国征税范围内,不能拿“当地免税”直接要求中国也免税。
还有一种情况:两个地方都认定你是税收居民。
假设你在海外达到当地居民标准,但中国这边根据住所事实,也认定你是居民个人。这时候,不是你自己选一个税低的地方,而是继续查相应税收协定或者安排。
举个便于理解的例子,在适用协定的判断中,如果只有一方存在可供你持续居住使用的永久性住所,与两边都有这样的住所,分析步骤就可能不同。国内虽然有房,但已经长期出租给他人、自己不能随时入住,也不能直接等同于在国内有一处持续可用的永久性住所。如果两边都有,再继续比较家庭、个人关系和经济关系在哪边更密切。
这与前面中国国内法里的“住所”有关联,但不能当成完全同一个概念。具体顺序和结果,要依据那一份协定。境外税收居民证明可以作为材料,却不能替代这套分析。
最后,申报这件事也别只盯着个税App。
假如你2025年取得需要在中国申报的境外工资,原则上应在2026年3月1日至6月30日办理相关申报。海外公司没有向中国报送工资数据,App里没自动显示,不等于个人没有义务。境外完税凭证尚未拿到,也不能直接把整个申报放着不管,需要按规定处理申报和后续抵免。
银行或者交易平台让你填写税收居民资料时,也一样。比如你几年前开户时确实长期生活在中国,后来已经迁居,身份事实发生变化,就应当据实核实、更新;不能只为了避免信息交换,把中国税收居民身份自行删掉。CRS和加密资产领域的CARF涉及信息识别、报告与交换,但不会代替税法决定你最终该交多少税,具体交换也取决于适用规则和有效的交换关系。
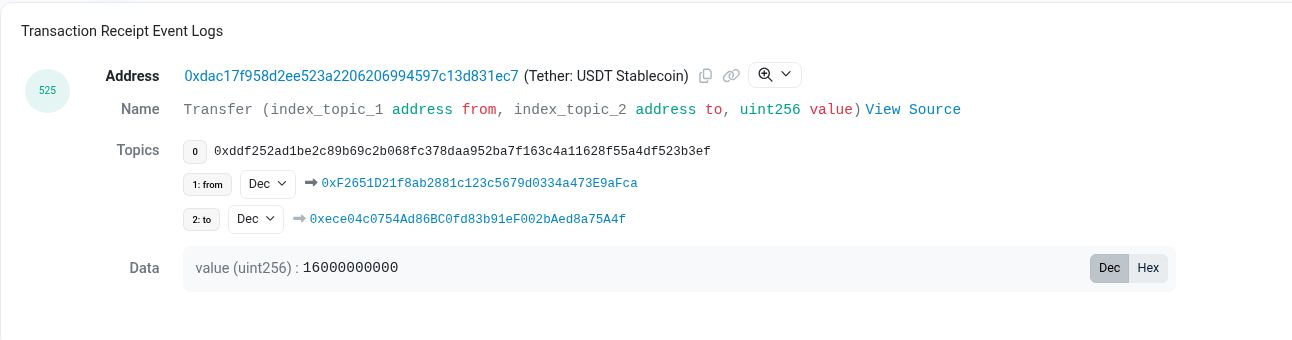
你真正需要准备的,是能把自己情况讲清楚的一套记录:哪一年去了海外,为什么去,家人怎样安排,工作在哪里完成,每笔报酬对应什么,海外申报和缴税的凭证在哪里。合同、工资单、出入境记录和钱包流水之间,最好能相互对应。
这样,回到最初的问题,就能给出有依据的答案。
如果你已经属于中国非居民个人,普通工资确实对应境外工作,原则上不能只因你是中国人、国内还有银行卡,就要求你对这笔境外工资在中国缴税。如果你仍属于中国居民个人,则需要继续判断境外所得的免税、抵免和协定待遇。如果你一年里境内外两头工作,就把相应期间和收入分开核实。
你在法国、加拿大还是其他地方工作,工资发美元还是USDT,都得把这些具体事实摆出来。到时候真正能解释问题的,是合同、生活安排和收入记录,不是那句“我人都出去了,钱也没回来”。
← 返回澜升研究