人在国外,国内银行卡突然不能转账,最先想到的往往是:是不是非得买机票回去?咱先把这一步放一放。你现在需要弄清楚,是哪家单位、因为什么、限制了哪项功能。连这个都没问明白,就托亲戚跑网点、找人“打招呼”,很容易忙了几天,问题还停在原地。
先问清楚,到底是哪一种冻结
“银行卡被冻结”是大家的习惯说法,但银行内部可能记录的是公安冻结、其他司法冻结,也可能是身份信息待更新、异常交易核查或非柜面业务限制。几种措施还可能同时存在。打银行官方客服电话时,别只问什么时候能用,尽量问清受限账户、限制类型、决定或有权处理的单位、起止时间、金额范围,以及可以向你提供的编号或联系渠道。把通话时间和答复记下来。
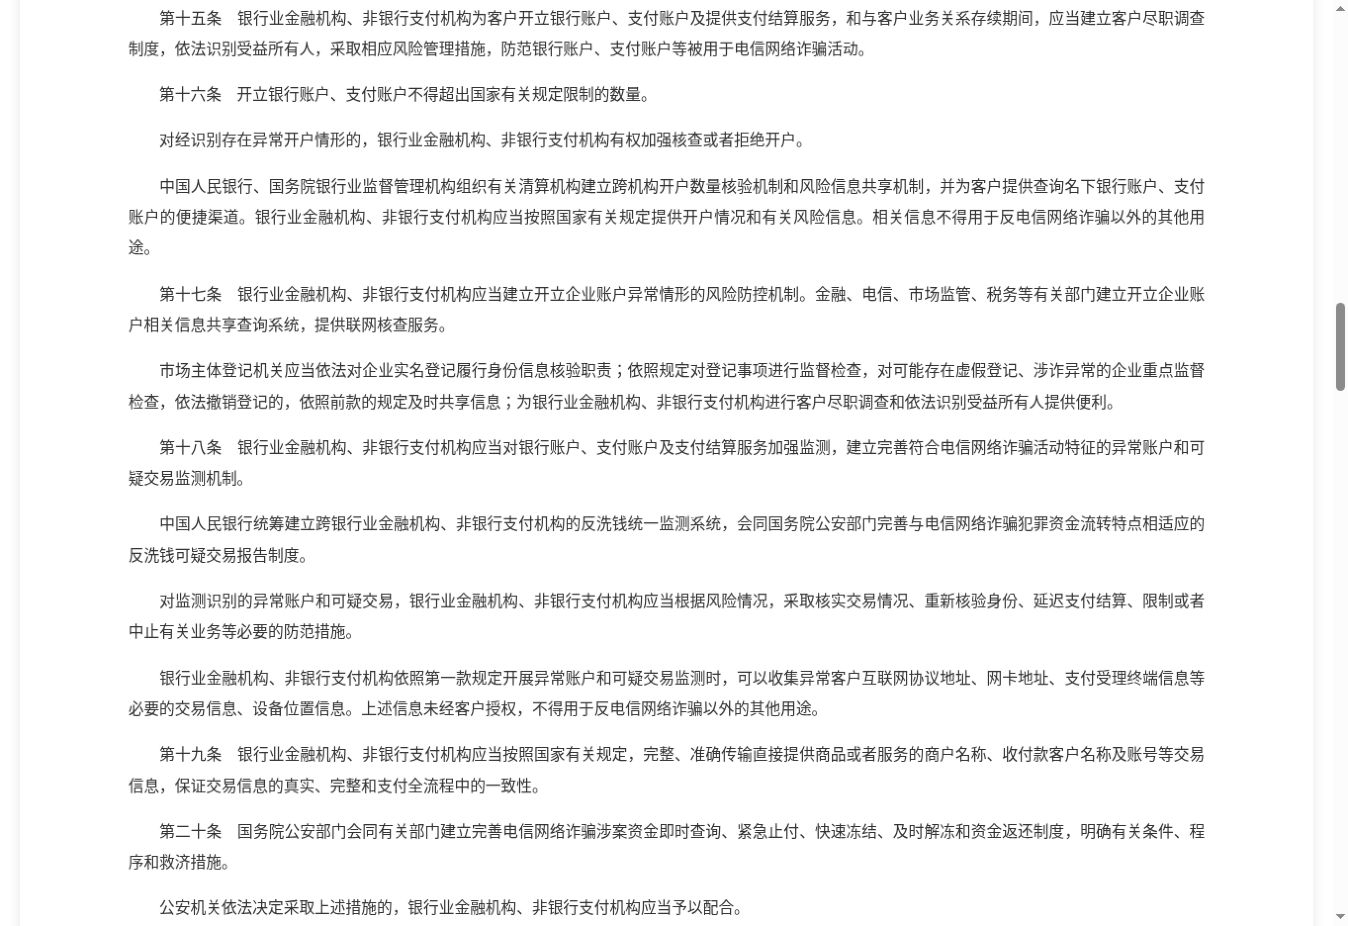
- 第十八条:银行可根据风险情况核实交易、重新核验身份,限制或中止业务。
- 第二十条:公安机关依法决定相关冻结等措施,银行应配合。先确认由谁决定。
《反电信网络诈骗法》第十八条规定了银行对异常账户、可疑交易采取核验和业务限制等措施;第二十条则涉及公安机关依法决定的查询、止付、冻结等机制。这个区别很实际:银行自己的核验问题,先找银行明确补充材料;如果是公安机关决定的冻结,银行通常不能靠一次客服申诉替你撤掉。来源见上图。
人在海外,可以先做哪些事
比如你在新加坡工作,国内账户收了一笔正常货款后受限。可以先把银行流水、订单、合同、发货和收货凭证放在一起,按时间写清楚:跟谁交易,为什么收这笔钱,付款人与买方是不是同一个人。如果由第三方付款,还要保留当时约定的完整聊天记录。这是假设情景,关键是把这一笔钱解释完整,不是把所有照片一股脑发过去。
接着确认材料怎么交、交给谁、是否需要原件核验,能否先通过官方线上渠道说明情况。人在国外的居住、工作或出入境材料,可以按受理单位要求提供,用来说明联系和到场上的实际困难。未经核实的私人微信、短信链接,不适合接收你的身份证、账户流水或授权文件。
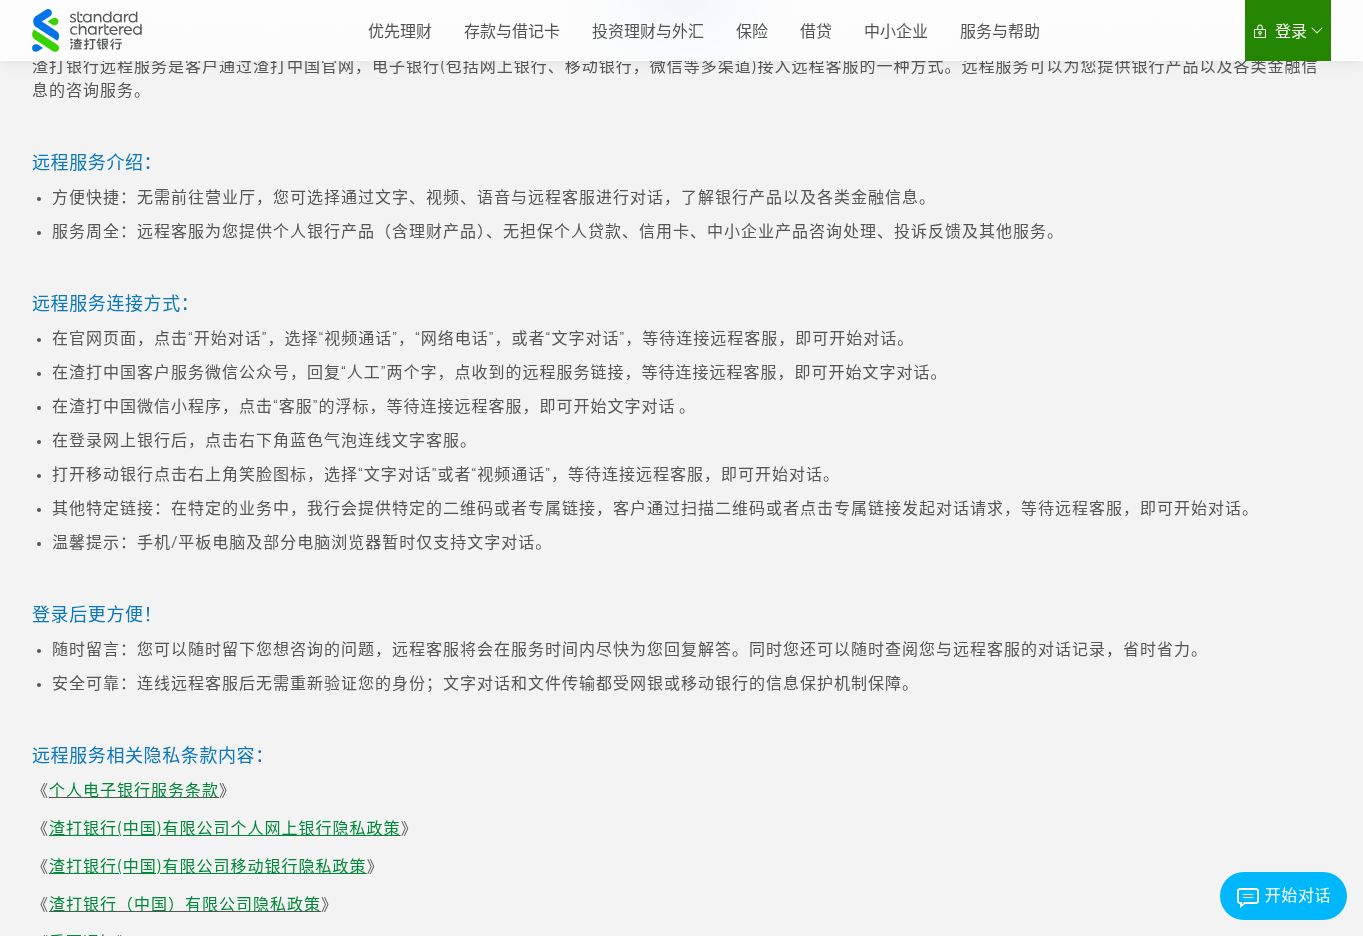
- 先问服务范围:远程咨询、投诉受理,不等于所有业务都能远程办理。
- 通过银行官网或官方App找到入口,再确认自己的问题能否线上提交。
能不能委托律师或亲属办理
可以先询问是否接受授权代理,以及授权范围、身份证明、签署形式和境外形成文件的要求。律师能够协助梳理事实、准备说明、联系核查,但委托手续不能当然替代银行要求的本人身份核验,也不能代替依法需要本人参加的询问等程序。亲属拿着你的身份证去网点,同样不意味着一定能办。
如果对方明确要求到场,就继续问清:是哪项程序必须本人参加,地点在哪里,需要带哪些材料,时间能否协调。先形成明确安排,再判断返程的必要性。不要把“人在国外”当成不回应依法通知的理由,也不要听到一句模糊的“来一趟”,就以为只有买票这一条路。
沟通时,把请求落到具体事项上
你可以这样表述:“本人目前在境外,某账户自某日起无法转账。请告知现存限制类型、有权处理单位、核查所需材料及提交方式。如需本人到场,请说明对应程序和预约渠道。”如果属于该法第三十二条列明的服务限制,还可以就处置原因、救济渠道和所需资料提出具体询问。它有明确适用范围,不能把这条当成所有司法冻结都能线上解开的依据。
后续每一次补材料、收到回复,都留好记录。最终要核实的也不只是“有人说解了”,而是相关冻结是否解除、银行端还有没有其他限制、你实际需要的转账功能是否恢复。这样处理,人在海外也能先把事情向前推进。
← 返回澜升研究