最近有一种说法:用香港公司开亚马逊,拿香港商业登记证注册店铺,卖家就属于境外主体,平台不会像报送内地卖家那样,把销售数据报给内地税务机关。公司又是做贸易的,在银行那里属于积极实体,CRS也不会穿透到内地老板。所以,店铺换成香港公司,数据这件事就解决了。
这套说法为什么有人信?因为前面讲的确实有一部分依据。问题出在后面:从“某条渠道不定期报送”,一下推到了“内地拿不到数据”。再往前走一步,就有人理解成“这部分收入不用在内地管了”。咱们顺着这个生意捋一遍,看看问题到底在哪。
香港公司开店,确实要和内地公司区分开
咱先把场景说清楚:店铺经营主体是香港公司,在亚马逊海外站卖货,买家也在海外。这种情况,不能直接照搬内地公司开店的报送口径。
平台涉税信息报送规则里,境外平台要报送平台内境内经营者的身份和收入信息;对于平台内境外经营者,又有单独的范围。其中,向境内销售服务、无形资产的收入,是需要另行判断的事项。不能把“香港公司在海外卖实物商品”,和“境外公司向内地客户卖服务”,揉成同一个结论。
所以,有人说符合上述条件的香港公司海外店铺,与内地卖家存在报送差别,这个方向有依据。但说成“拿一张香港商业登记证,所有店铺信息就永远不会报回来”,这句话就过了。具体到店铺,还得核对平台登记的经营主体、主体变更记录,以及平台实际执行口径。不能拿一个一般判断,替所有卖家作保证。
做贸易的公司,为什么又扯上了CRS
因为店铺卖完货,总得收钱。平台报送讨论的是店铺经营数据,CRS讨论的是金融账户信息。两件事有关联,但走的是两套规则。CRS通常交换账户身份、余额和相应类别的收益等信息,并不是把亚马逊每一张订单、每一笔广告费,原样打包过去。
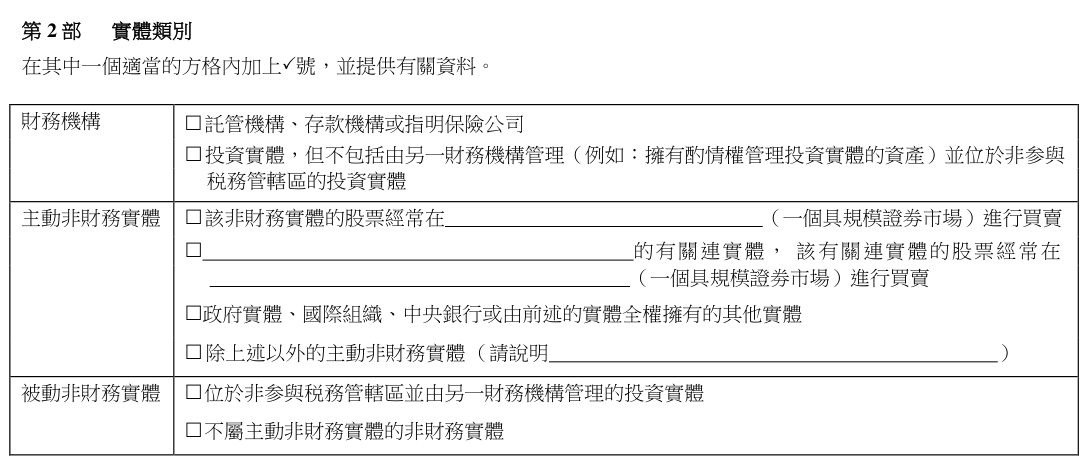
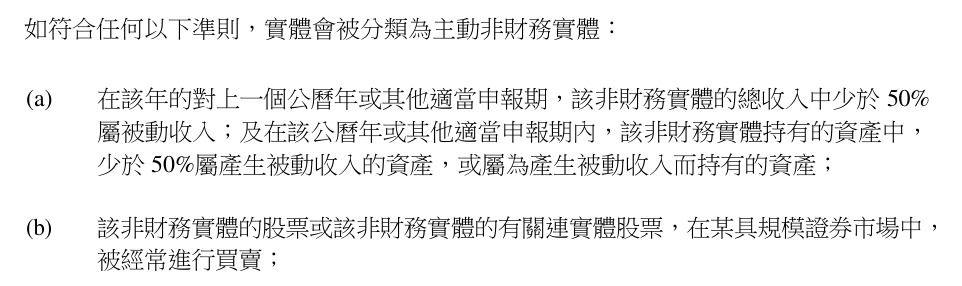
贸易公司和专门拿来持有投资的公司,确实不一样。这一点有道理。真实从事贸易的公司,可能符合CRS中的积极非金融实体条件,香港资料也称“主动非财务实体”。不过,不能理解成有营业额、做过审计,就自动拿到了这个身份。对于通常适用的收入和资产测试,要看被动收入占比,以及用于产生被动收入的资产占比,通常要求这两项占比都低于50%。
举个例子,一家公司主要采购商品、卖货、收货款,和另一家主要收股息、利息、持有证券的公司,判断当然可能不同。但公司挂着“贸易”的名字,实际资产和收入却以投资为主,就不能只靠经营范围里的几个字来填表。
积极实体不穿透,是不是老板就不用管了
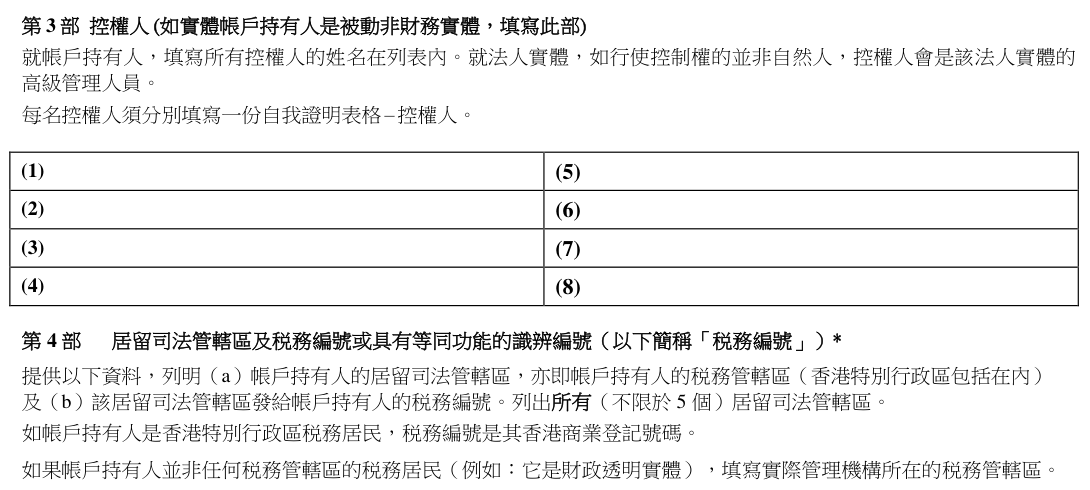
这里最容易讲错。银行需要分别判断:公司本身是不是应申报的账户持有人;如果公司属于被动实体,控制人是不是相关申报地区的税收居民。积极实体通常不适用后一套控制人穿透报送规则,不等于前一层也消失了。
假如香港公司本身仅为香港税收居民,账户开在香港,确实符合积极实体条件,通常不会仅仅因为股东是内地税收居民,就按被动实体的控制人规则,把这个公司账户交换给内地。这句话有条件、有边界,可以讲。
但公司注册在香港,公司就一定只有香港税收居民身份吗?还得看实际情况。如果核心经营管理、财务、人事和财产的实质性全面管理控制都在内地,就涉及实际管理机构的判断。不能只看注册证,也不能反过来只凭老板住在内地,就断定公司一定是内地居民企业。
还有一个常被忽略的细节:公司账户和老板个人账户是两回事。公司账户符合某种分类,不代表后来打到老板个人境外账户的钱,也跟着享有同样的处理。至于第三方收款平台,更要核对具体开户主体、账户产品、所在地区和适用规则,不能看到“香港公司收款”六个字,就替所有账户下结论。
出口能退税,为什么还要谈内地的税
还有一种解释:国家鼓励出口,增值税可以退,国内环节所得税也照交,因此并没有税款流失。这个说法里,鼓励出口没问题,符合条件的出口业务适用退免税也没问题。但能不能进一步说“这套安排没有少缴税”,得把整个交易看完。
举个例子,你在内地有公司负责采购和运营,香港公司负责对外销售。两边由同一个老板控制,货款怎么定、服务费怎么收、利润怎么分,都要和各自承担的功能、资产和风险相匹配。不能主要工作和风险都在内地,却随便定个价格,把利润全部留在香港,再用一句“出口本来就退税”把这件事解释过去。
出口退税解决的是符合条件的增值税问题,企业所得税解决的是企业利润问题。免税和退税也不是一回事,更不是只要货出了境,就必然有一笔税可以退。退税可以降低成本、改善现金流,但算利润的时候,得先把采购中承担的税额算进去,不能把退回来的钱脱离成本单独看。
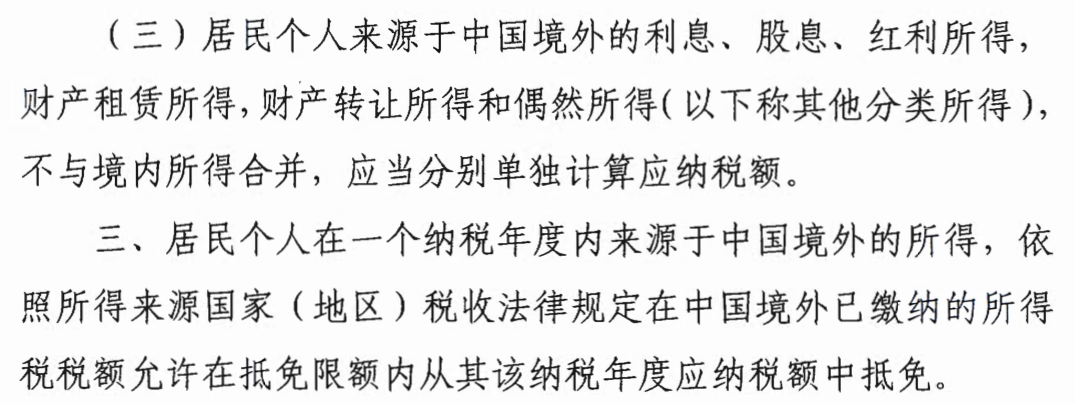
再往后,香港公司赚的钱分给老板,又到了个人这一层。假如老板是内地税收居民,取得香港公司的股息红利,通常还要按境外所得规则处理个人所得税。符合条件的境外已纳税额,可以依法考虑抵免,但不能把公司缴过利得税,直接等同于股东个人的税也交完了。钱是否汇回内地,也不是判断这笔所得要不要申报的唯一标准。
真要做这门生意,先把账说明白
退一万步讲,某个店铺确实不走相关定期报送渠道,某个公司账户也确实不按控制人身份自动交换,这也只能说明这两条渠道的处理结果。境内采购、报关、收付款、关联企业账簿,以及符合法定条件的调查和税收情报交换,并不会因此一起消失。当然,税务机关能取得什么资料,也要有相应依据和程序,不能反过来夸大成“所有数据早就实时联网”。
所以我觉得,准备用香港公司做亚马逊,真正值得问清楚的是:店是谁在经营,货是谁卖给谁,收入进谁的账户,利润为什么留在这家公司,最后老板怎么把钱拿出来。合同、资金、物流和账目能相互对应,香港公司才是在帮你做生意。
如果这些都没捋明白,只记住一句“香港公司不会报送”,以后真遇到核查,拿这句话是解释不了交易的。香港公司可以是跨境经营的一部分,但不能把一张商业登记证,当成销售数据和纳税义务的隔离墙。
← 返回澜升研究