你在境外买了一张大额保单,交了好多年,现金价值也涨了不少。原来想着,以后把它装进信托,给孩子留笔钱,自己也能踏实一点。现在一听离岸信托要交税了,马上就犯嘀咕:那我还折腾它干什么?保单直接留给孩子,不也一样吗?
这个问题,得看你当初为什么想做信托。只是想让孩子分期领钱,还是担心自己出了事,没人替你管钱、照顾家人?目的不同,最后的安排可能完全不一样。
咱先按保单持有人仍是中国内地税收居民的情况来说,把税这笔账弄明白。
2026年7月24日,财政部、税务总局发布第21号公告。按照其中的规则,居民个人把财产装入离岸信托,要以装入时的市场价值,减去财产原值和合理费用,计算财产转让所得。换句话说,即使你没有把保单卖掉、没有收到一笔现金,把已经升值的保单权利转给受托人,也可能先产生一笔税款。不过,具体保单怎么估值、哪些支出能够计入成本,要看合同和凭证,不能拿销售人员给你的预期收益表直接算。
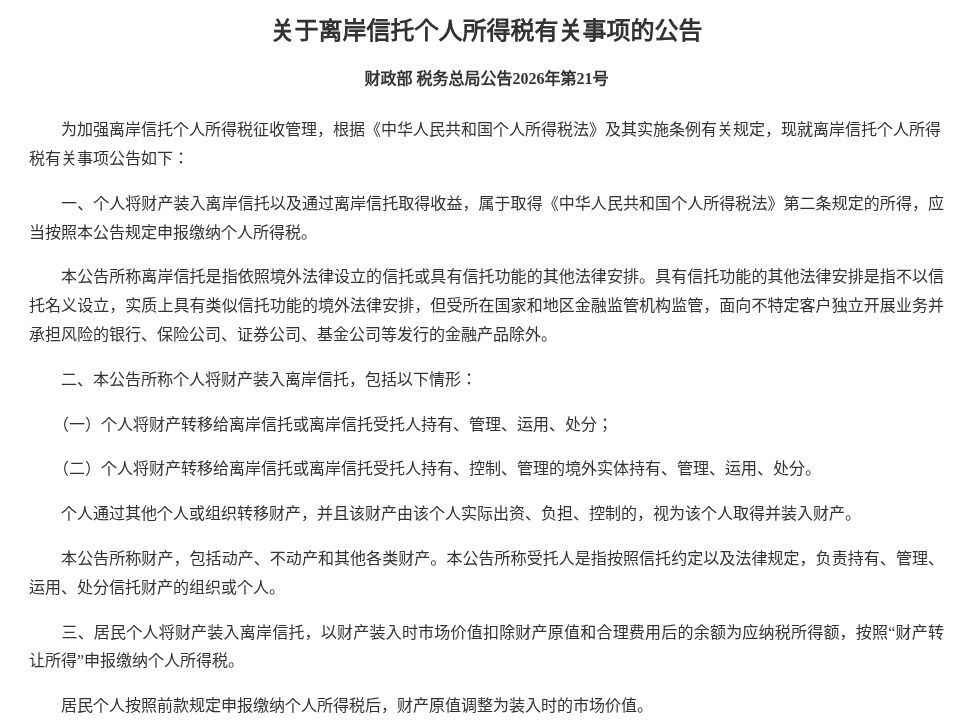
放进去以后,也不能认为收益留在信托里、不分给自己,就不用申报。新规对信托存续期间产生的收益有相应要求。但这里得分清:收益已经产生、只是没有分配,和保单仅仅出现账面估值上涨,是两回事。具体红利、退保所得、保险给付怎样处理,要分别判断。已经按规定纳税的信托收益,实际分配时也不再重复申报纳税。
所以,对那些已经持有很多年、积累了较多增值的老保单,我的看法是,先把转入时的税费和后续管理成本算出来,再决定要不要动。不能一听“保险加信托”,就觉得肯定比现在的安排好。
接下来,看看你到底想怎么把钱给家人。
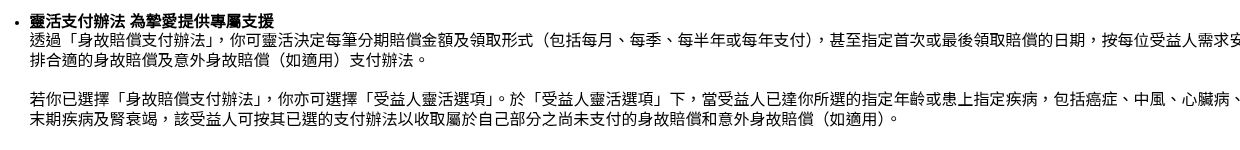
比如,你就是担心孩子年纪小,一下拿到一大笔赔偿金,买车、投资,再让人忽悠几次,没几年就花光了。你想的是,每个月给他一笔生活费,慢慢领。这种需求,先翻翻保单合同,有些产品本身就能做。
东亚银行官网介绍的友邦“活然人生”保险计划,就提供身故赔偿分期支付安排,可以按月、按季、每半年或每年领取,还能在合同允许的范围内设置首次、最后领取的日期。它能帮你安排付款节奏,具体条件仍以保单合同为准。
但你再往下想一步:孩子将来生了大病,原来的生活费不够,谁来判断该多给多少?家里有老人需要长期照护,几个孩子的情况又不一样,谁来持续处理这些事情?如果保单条款覆盖不了这些需求,就得考虑是否需要受托人按照事先约定,长期管理、分配这笔钱。信托的价值,也要放在这些具体事情上看。
还有一件事,很多人听到“保险金信托”四个字,就以为整张保单已经受保护了。这里最容易弄混。
你是把保单转给受托人持有,还是保单仍在自己名下,只约定将来理赔以后,由受托人领取、管理保险金?这是两种安排。后一种情况下,如果保单权利仍归你,退保、保单贷款等权利也还在你手里,就不能因为受益人改了,认定保单现金价值已经和你的个人风险隔开。市场上确实存在这种只改变保险受益人的结构。
再退一步讲,即便保单真的转给受托人,也不能保证债权人永远追不到。以香港《物业转易及财产条例》第60条为例,意图欺诈债权人的财产处置,受损害的人可以依法提出挑战。你已经欠了债,眼看人家要追过来了,才赶紧把财产塞进信托,不能指望一份合同就把原来的责任挡住。
具体有没有隔离效果,得看资金来源、设立时间、保单权利有没有真实转移、本人保留了哪些控制权,以及适用哪一地的法律。谁跟你说“做完以后什么风险都不用怕”,你就让他把这句话对应的合同条款拿出来。
至于多大的保单才值得做,我不赞成只拿“超级大额”四个字划线。金额大,确实更值得花精力做安排,但如果需求很简单,现有保单就能满足,也未必需要再增加一套信托。反过来,金额没那么夸张,但家里有需要长期照护的人,或者以后无人能够妥善管理这笔钱,也值得认真评估。
信托有设立和持续管理成本,还可能带来法律、税务服务支出。对金额较小、安排简单的保单,这些费用占比可能并不低。你得问清楚:多花的这些钱,具体换来了哪些现有保单做不到的安排?
真要判断自己这张保单怎么处理,就把保单合同、历年缴费和领取记录、最新现金价值资料,以及准备签的信托文件放在一起看。先说清楚钱将来给谁、怎么给、谁来管,再看税费和法律效果。这些问题没弄明白之前,不要急着改保单持有人,也不要只凭“以后要交税”几个字,就决定退保或者撤掉原来的安排。
← 返回澜升研究