“我以个人名义注册一家香港公司,又不是拿国内公司的钱去投资,也得办ODI吗?”这个问题,做跨境生意、准备搭海外架构的人很容易碰到。有人说必须办,有人说个人根本办不了,还有人直接告诉你:只要钱是合法的,放在境外怎么投资都没问题。听着都挺有道理,可真准备出资的时候,你到底该信哪一句?
先把话说清楚:不能看到个人名下有一家香港公司,就认定他没办企业ODI、所以违法;但到了2026年,也不能再笼统地说,个人境外投资没有法律法规管。公司登记、投资管理、资金汇出,这是需要分别核对的事情。
咱先把时间往前捋一捋。过去大家谈ODI,最熟悉的是“企业出海”:一家内地公司拿出资金,到香港设子公司,或者通过香港公司再去东南亚投资。围绕这种投资,商务、发改和外汇管理各有各的规则。所以,很多人把ODI理解成了“国内公司往外投资要办的手续”。
这个理解有它的制度背景。商务部2014年发布的《境外投资管理办法》,主要围绕境内依法设立的企业展开。发改委2017年发布、2018年3月开始施行的《企业境外投资管理办法》,还明确写了:境内自然人直接对境外,或者直接对香港、澳门、台湾地区开展投资,不适用这部办法。
你看,“个人直接注册香港公司,不能照搬企业的ODI流程”,这句话并不是凭空来的。但如果把它继续推成“个人在境外怎么投资都没有规定管”,意思就变了。
因为个人的外汇规则早就存在。《个人外汇管理办法实施细则》对个人对外直接投资及相关外汇手续有规定,2014年的37号文,也对特殊目的公司境外投融资及返程投资作了专门安排。过去需要把企业投资手续和个人外汇规则分别看,个人一直不等于处在监管之外。
还有一个细节,发改委2017年办法第六十三条的前半段同时写了:境内自然人通过自己控制的境外企业、香港企业等再去境外投资,参照该办法执行。所以,你个人直接持有一家香港公司,和这家香港公司继续去越南投资建厂,原本就不能简单按同一种情况处理。
再看2026年的变化。7月1日起施行的《国务院关于对外投资的规定》,在原有部门规章之上,增加了国务院层面的行政法规,对投资管理、服务、权益保护和法律责任作出统一规定,并且明确把境内居民个人纳入适用范围。所以,今年再判断个人境外投资的义务,就不能只拿过去企业办法里的一句话来下结论。
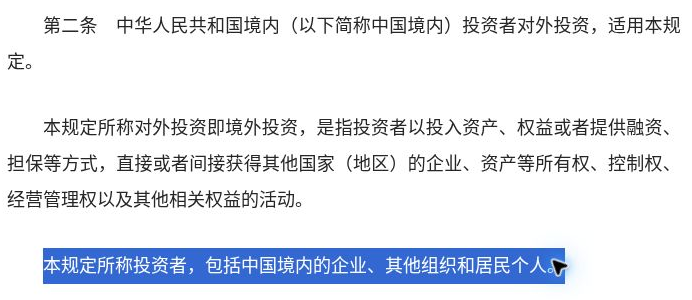
看到这里,有人可能又着急了:那是不是现在个人注册香港公司,全都得跑一遍企业ODI手续?也不能这么理解。新规定第三十三条同时明确,居民个人等对外投资的具体管理办法,由国务院投资主管部门、商务主管部门制定。是否纳入监管,和某一个项目具体办什么手续,还要接着往下看。
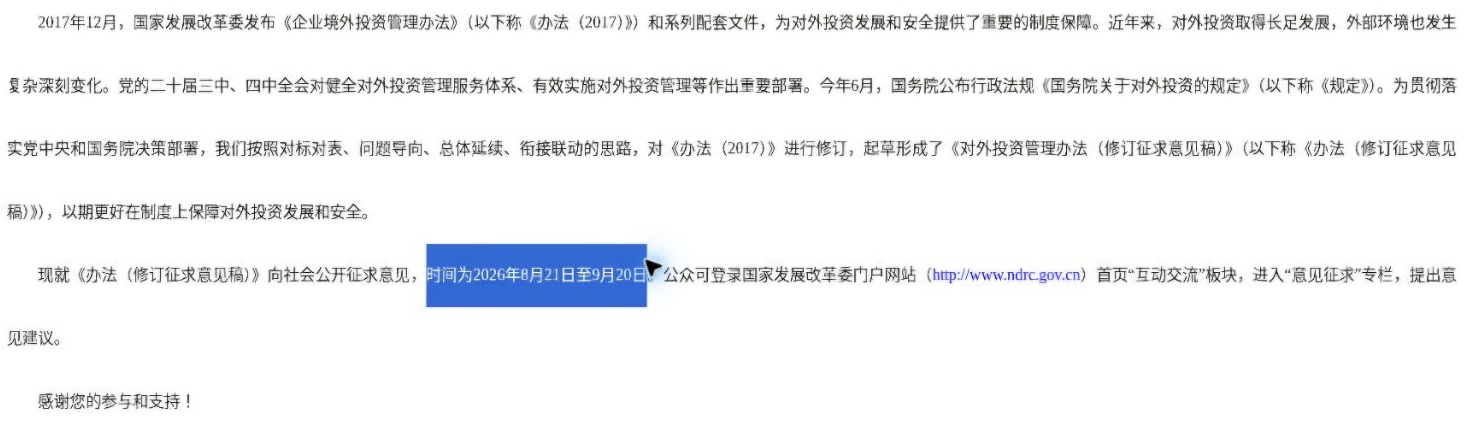
但事情还要接着往下看。国务院规定已经生效,发改委8月公布的修订稿,截至9月13日仍在征求意见。这两个阶段不能混在一起。对于以前已经设立的公司,也要分别核对设立当时的义务,以及后续出资、再投资适用的规则,不能仅凭新规出台,就把过去的个人持股一概认定为违规。
把前后这几个时间点放在一起,就清楚了:
| 时间与文件 | 跟个人注册香港公司有什么关系 |
|---|---|
| 2014年:商务部《境外投资管理办法》 | 主要围绕境内企业建立境外投资管理规则,个人不能直接照搬企业的办理流程。 |
| 2018年3月:发改委2017年办法施行 | 明确个人直接境外投资不适用该办法;个人通过其控制的境外企业再投资,则参照执行。 |
| 2026年7月:国务院新规定施行 | 居民个人明确纳入适用范围,个人具体管理办法由有关主管部门制定。 |
| 2026年8月:发改委发布修订征求意见稿 | 着手衔接新规定。截至9月13日仍在征求意见,不能当作已经生效的办理依据。 |
所以,理解这段变化,不能省掉中间的过程:过去不能照搬企业ODI手续,今天也要核对新增的监管要求;但“个人已经纳入范围”,又不等于每个人现在都能、都必须按同一套企业流程办理。对于以前已经设立的公司,还要分别核对设立当时的义务,以及后续出资、再投资适用的规则,不能仅凭新规出台,就把过去的个人持股一概认定为违规。
再说钱。假如你准备从境内把钱汇出去,给香港公司交投资款,就不能把每年等值5万美元的个人购汇便利化额度,理解成“每年可以拿5万美元去境外开公司”。个人购汇要如实申报用途,《个人购汇申请书》也明确禁止虚假申报、借用他人额度分拆购汇,以及用于尚未开放的资本项目。公司注册好了,并不会自动让这笔投资款取得汇出资格。钱在境内,即使已经换成美元,也不能跳过对投资用途和汇出渠道的审查。
如果钱本来就在境外呢?比如你依法取得、合法留存在境外的收入,用来给香港公司出资,确实与从境内购汇汇出的情况不同。但“这次没有从境内汇钱”,只能说明少了这一次资金出境环节,不能直接推出投资本身什么手续都不用看。
这里还绕不开一个经常被混淆的手续:37号文登记。它处理的是境内居民通过特殊目的公司开展境外投融资及返程投资等情形下的外汇登记问题。比如你围绕自己持有的境内企业权益搭境外融资架构,之后再投回境内,就需要重点核对。文件本身也涉及以合法持有的境外资产或权益出资的情况。不能把37号文当成所有个人开香港公司都要办的通用备案,也不能因为资产在境外,就直接把它排除。
把常见情况摆在一起,你会更容易分清楚:
| 你的实际情况 | 首先需要核对什么 |
|---|---|
| 境内企业投资设立香港公司 | 企业境外投资的核准、备案及外汇手续,按具体项目判断。 |
| 个人直接持有香港公司,使用合法境外资产 | 当时有效的个人投资规则、资产来源,以及是否涉及特殊目的公司登记。 |
| 个人想把境内的钱汇出去出资 | 投资用途与合法汇出渠道;不能把个人购汇便利化额度当成投资额度。 |
| 个人控制香港公司,再到其他国家投资 | 境外再投资的规则,不能只看第一层股东是个人。 |
至于找地下钱庄、虚构贸易背景、借亲友额度分拆购汇,这些做法当然不能因为最终用途是“开公司”,就变成合规安排。反过来,资金来源合法,也只是需要满足的条件之一,投资手续、资金路径,以及经营和税务义务,仍然要分别核对。
公司成立以后,股权怎么持有、将来怎么交给家人,又是后面的一层安排。如果你还准备把股权放进信托,可以接着看我们这篇《离岸信托征税,还要不要把香港公司、离岸公司的股权装进去?》,把税费和传承需求一起算清楚。
所以,准备注册香港公司时,先把几个事实讲清楚:到底是谁投资,拿哪里的什么资产出资,公司成立后准备做什么,还会不会继续向外投资或者投回境内。带着这些信息,才能判断你这件事适用哪套规定。只问一句“个人办不办ODI”,得到的答案往往太短,装不下你真正要做的那笔生意。
如果你已经有具体的公司架构和出资计划,可以联系我们,把投资人、资金来源和后续用途一并说明。
← 返回澜升研究